Domain rechtsanwaltsvergütungsgesetz.de kaufen?
Wir ziehen mit dem Projekt
rechtsanwaltsvergütungsgesetz.de um.
Sind Sie am Kauf der Domain
rechtsanwaltsvergütungsgesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsanwaltsvergütungsgesetz.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)276,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **


Welche verschiedenen Gebühren sind in dem aktuellen Gebührenkatalog der Stadtverwaltung enthalten? Welche Kriterien bestimmen die Gebührenhöhe in einem Gebührenkatalog?
Im aktuellen Gebührenkatalog der Stadtverwaltung sind unter anderem Gebühren für Parkausweise, Müllentsorgung und Baugenehmigungen enthalten. Die Gebührenhöhe wird in der Regel anhand von verschiedenen Kriterien wie Verwaltungsaufwand, Materialkosten und Marktpreisen festgelegt. Es können auch gesetzliche Vorgaben oder politische Entscheidungen die Gebührenhöhe beeinflussen. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
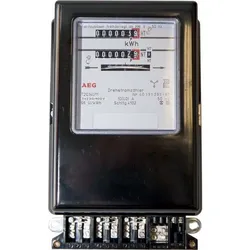
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)276,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
RechtsanwaltsvergütungsgesetzRechtsanwaltsvergütungsgesetz , Zum Werk Die 11. Auflage des ehemaligen Riedel/Sußbauer erscheint in rundum erneuerter Fassung. Die Autoren bringen ihre Erfahrungen aus jahrelanger Praxis in der Justiz in den Kommentar ein. Die Ausführungen wurden deutlich erweitert und um aktuelle Rechtsprechung angereichert. Praxiswichtige Ausführungen zu vielen Details, wie beispielsweise zur Anrechnung der Geschäftsgebühr, wurden ergänzt. Besonderer Wert wurde auf Detailreichtum, Nachweisdichte, Informationstiefe und Aktualität, kurz auf die Qualität, gelegt. Vorteile auf einen Blick sofortige Orientierung über die herrschende Meinung Rechtsprechung zu vielen Details in Einzelfragen Zur Neuauflage Seit der letzten Auflage war eine Vielzahl von Gesetzesänderungen einzuarbeiten: Gesetz zur Umsetzung der RL 2011/99/EU über die Europäische Schutzanordnung und zur Durchführung der VO (EU) 606/2013 über die gegenseitige Anerkennung von Schutzmaßnahmen in Zivilsachen Gesetz zur Durchführung des Haager Übereinkommens über Gerichtsstandsvereinbarungen Gesetz zum Internationalen Erbrecht Gesetz zur Stärkung des Rechts des Angeklagten Zehnte ZuständigkeitsanpassungsVO AsylverfahrensbeschleunigungsG Gesetz zur Änderung des Unterhaltsrechts Gesetz zur Neuordnung des Rechts der Syndikusanwälte VergaberechtsmodernisierungsG VG-Richtlinie-UmsetzungsG Gesetz zur Änd. des Sachverständigenrechts EU-KontenpfändungsVO-DurchführungsG Gesetz zur Reform der strafrechtlichen Vermögensabschöpfung Gesetz zur Durchführung der VO (EU) 2015/848 über Insolvenzverfahren Gesetz zur Einführung eines familiengerichtlichen Genehmigungsvorbehaltes für freiheitsentziehende Maßnahmen bei Kindern Gesetz zur Einführung eines Wettbewerbsregisters Gesetz zur Einführung einer zivilprozessualen Musterfeststellungsklage Gesetz zum Internationalen Güterrecht Gesetz zur Stärkung der Rechte von Betroffenen bei Fixierungen im Rahmen von Freiheitsentziehungen Gesetz für mehr Sicherheit in der Arzneimittelversorgung Gesetz zur Modernisierung des Strafverfahrens Gesetz zur Neuregelung des Rechts der notwendigen Verteidigung Gesetz zur Änderung des EG-VerbraucherschutzdurchsetzungsG KostRÄG 2021 SanInsFoG Gesetz zur Verbesserung des Verbraucherschutzes im Inkassorecht Gesetz zur Reform des Vormundschafts- und Betreuungsrechts Zweites Gesetz zur Änderung des AgrarmarktstrukturG Gesetz zur Neuregelung des Berufsrechts der anwaltlichen und steuerberatenden Berufsausübungsgesellschaften Zielgruppe Für Rechtsanwaltschaft, Rechtspflegerinnen und Rechtspfleger, Rechtsanwaltsgehilfen, Richterschaft und Verwaltungsbehörden. , Sonstige > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 1392, Keyword: Berufsrecht; Gesetz zur Fortentwicklung der StPO; Kostenrechtsänderungsgesetz 2021; RVG; Syndikusanwalt; Vergütungsverzeichnis; Vormundschafts- und BetreuungsrechtG, Fachschema: BRAGO~Gebühren / Rechtsanwalt ( BRAGO)~Rechtsanwalt / BRAGO-Gebühr~Gebühren~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand, Warengruppe: HC/Recht/Sonstiges, Seitenanzahl: XXII, Seitenanzahl: 1370, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 1392 Blätter, Länge: 246, Breite: 170, Höhe: 58, Gewicht: 1835, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Welche verschiedenen Gebühren sind in dem aktuellen Gebührenkatalog der Stadtverwaltung enthalten? Welche Kriterien bestimmen die Gebührenhöhe in einem Gebührenkatalog?
Im aktuellen Gebührenkatalog der Stadtverwaltung sind unter anderem Gebühren für Parkausweise, Müllentsorgung und Baugenehmigungen enthalten. Die Gebührenhöhe wird in der Regel anhand von verschiedenen Kriterien wie Verwaltungsaufwand, Materialkosten und Marktpreisen festgelegt. Es können auch gesetzliche Vorgaben oder politische Entscheidungen die Gebührenhöhe beeinflussen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.